


Commerzbank photoTAN
4,111.44K Rezensionen
App-Details
- Version
- 16.5.0
- Aktualisiert am
- Lizenz
- Free
- Downloads
- 5.000.000+
- Entwickler
- Commerzbank AG
- Kategorien
- Finanzen
- Plattform
- Android, iOS
Screenshots
 Analyse von AppCompare
Wer Online-Banking bei der Commerzbank nutzt, begegnet der photoTAN-App meist nicht aus Neugier, sondern in einem sehr konkreten Moment: Eine Überweisung soll freigegeben werden, ein neues Gerät ist eingerichtet oder eine Anmeldung verlangt eine zusätzliche Bestätigung. Genau dann zählt weniger ein schickes Design als die Frage, ob die Freigabe verständlich, schnell und ohne unnötige Umwege funktioniert. Ich habe mir Commerzbank photoTAN deshalb vor allem aus dieser Alltagsperspektive angesehen.
Die kostenlose Finanz-App stammt von der Commerzbank AG und ist als bequemes TAN-Verfahren für deren Banking gedacht. Sie richtet sich also nicht an Menschen, die eine allgemeine Banking-App suchen, sondern an Commerzbank-Kunden, die Transaktionen oder Zugriffe mit einer photoTAN bestätigen möchten. Diese klare Aufgabe ist ihre größte Stärke: Die Anwendung versucht nicht, Kontoübersichten, Budgets und Zahlungsverkehr in einem einzigen Werkzeug zu bündeln.
Gleichzeitig ist genau diese Spezialisierung der Grund, warum manche Nutzer zunächst ratlos sind. Die App ist kein Ersatz für den Zugang zum Commerzbank-Banking. Sie ist ein zusätzlicher Baustein innerhalb des Sicherheits- und Freigabeablaufs. Wer das von Anfang an berücksichtigt, versteht viele scheinbare Probleme schneller und vermeidet hektische Neuinstallationen.
Wo die Nutzung in der Praxis ins Stocken gerät
Ich finde es hilfreich, bei einer stockenden Freigabe zuerst den gesamten Ablauf in einzelne Schritte zu zerlegen, statt sofort die App neu zu installieren. So lässt sich erkennen, ob der Engpass schon beim Banking-Auftrag, beim Anzeigen der photoTAN-Grafik oder erst beim Erfassen liegt. Gerade diese Unterscheidung spart Zeit und verhindert, dass ich eine noch offene Transaktion versehentlich aus dem Blick verliere.
Die App ist kein gewöhnlicher TAN-Generator
Der häufigste Denkfehler besteht darin, photoTAN wie eine beliebige App zu behandeln, die man öffnet, einen Code abliest und anschließend überall einträgt. In der Praxis hängt die Anwendung mit einem konkreten Commerzbank-Banking-Vorgang zusammen. Je nach Ablauf wird eine Freigabe in der App angestoßen oder eine photoTAN-Grafik verarbeitet. Der entscheidende Punkt ist: Die App kann nur dann sinnvoll reagieren, wenn der vorherige Banking-Schritt korrekt gestartet wurde.
Wenn beim Öffnen nichts zu sehen ist, bedeutet das nicht automatisch, dass die Anwendung defekt ist. Zuerst prüfe ich, ob die Transaktion im Online-Banking tatsächlich bis zur Freigabe geführt wurde. Bei einer Überweisung gehört dazu auch ein Blick auf Empfänger, Betrag und Verwendungszweck. Eine fehlende oder abgebrochene Anforderung kann genauso aussehen wie ein technischer Fehler, obwohl die Ursache im Banking-Vorgang liegt.
Auch ein Wechsel zwischen mehreren Geräten kann für Verwirrung sorgen. Wer das Banking auf einem Computer beginnt und die Bestätigung auf dem Smartphone erwartet, sollte den Ablauf nicht vorzeitig schließen. Umgekehrt kann eine auf dem Smartphone gestartete Aktion nicht einfach durch das Öffnen einer zweiten, älteren Sitzung ersetzt werden. Ich halte es für sinnvoll, immer nur den gerade aktiven Vorgang weiterzuführen und alte Browserfenster nicht parallel zu bedienen.
Lesenswert, bevor du dich entscheidest

Waze macht den Verkehr zur Gemeinschaftssache – doch Ausweichrouten belasten die Nachbarschaft

Google Play Bücher macht Lesen bequem, aber selten gemeinschaftlich

Zu Facebook wechseln: Was Gruppen, Veranstaltungen und Kontakte wirklich ändern

Ludo King® macht aus einer schnellen Würfelrunde eine Verabredung

Messenger: Wie Meta soziale Nähe in mobile Macht verwandelt

Canva im Alltag: Wann sich die Kreativ-App wirklich lohnt
Warum die visuelle Freigabe Aufmerksamkeit verlangt
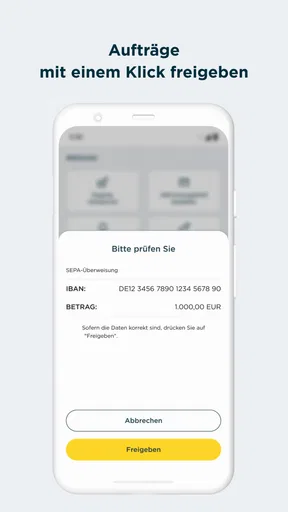
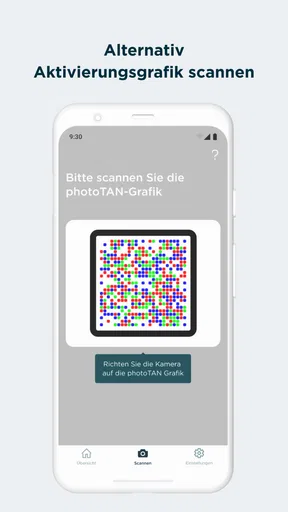
Bei einem photoTAN-Verfahren ist der sichtbare Inhalt nicht bloß ein beliebiges Bild. Er gehört zum Freigabeprozess und muss vollständig erfasst werden. In einem Alltagsszenario sieht das etwa so aus: Ich starte am Laptop eine Überweisung, öffne anschließend die photoTAN-App auf dem Smartphone und richte die Kamera auf die angezeigte Grafik. Danach kontrolliere ich die Informationen, bevor ich bestätige. Der wichtige Schritt ist nicht das schnelle Scannen, sondern der Vergleich mit dem Auftrag, den ich gerade erteilen wollte.
Das ist ein kleiner, aber wichtiger Sicherheitsvorteil gegenüber einem Verfahren, bei dem man einen Code nur aus einer SMS abliest. Eine SMS kann zwar bequem wirken, bietet aber im Alltag weniger Anlass, die konkreten Zahlungsdaten bewusst noch einmal zu prüfen. Bei photoTAN sollte ich mir diese Prüfung zur Gewohnheit machen: Stimmen Empfänger und Betrag? Passt die Aktion zu dem, was ich im Banking ausgelöst habe? Wenn etwas nicht zusammenpasst, breche ich ab, statt die Freigabe aus Zeitdruck zu bestätigen.
Die Kehrseite ist der zusätzliche Schritt. Für eine häufige Anmeldung oder mehrere Überweisungen hintereinander wirkt das Wechseln zwischen Bildschirm und Smartphone weniger direkt als eine integrierte Bestätigung innerhalb derselben Banking-Anwendung. Wer möglichst wenig Gerätewechsel möchte, empfindet ein anderes von der Bank unterstütztes Verfahren möglicherweise als angenehmer. Für Nutzer, die eine getrennte Bestätigung bevorzugen, ist die Aufteilung dagegen nachvollziehbar.
Die Kamera muss nicht immer der eigentliche Schuldige sein
Wenn die Grafik nicht erkannt wird, liegt der Grund oft an den Bedingungen rund um das Scannen. Ein stark spiegelndes Display, eine ungünstige Entfernung, schlechte Beleuchtung oder ein schräger Winkel können die Erfassung erschweren. Ich würde das Smartphone zunächst ruhig halten, den Bildschirm mit der Grafik gerade ausrichten und Reflexionen vermeiden. Ein heller Raum hilft, aber direktes Licht auf dem Display kann wiederum stören.
Ebenso wichtig ist, die Grafik nicht unnötig zu verkleinern. Wenn das Banking-Fenster auf dem Computer sehr klein dargestellt wird oder die Anzeige durch eine ungewöhnliche Skalierung verändert ist, kann die Kamera weniger klare Informationen erhalten. In diesem Fall lohnt sich ein größer dargestelltes Fenster. Das ist ein praktischer Unterschied zu einem einfachen Zahlencode: Bei einer Grafik entscheidet nicht nur die Internetverbindung, sondern auch die sichtbare Darstellung über den nächsten Schritt.
Ich würde außerdem nicht sofort mehrfach hintereinander auf dieselbe Weise scannen. Nach zwei oder drei erfolglosen Versuchen ändere ich gezielt eine Bedingung: Abstand, Winkel, Helligkeit oder Größe der Anzeige. So lässt sich besser erkennen, ob die Umgebung das Problem verursacht. Häufiges hektisches Wiederholen bringt dagegen wenig und kann dazu führen, dass man den ursprünglichen Banking-Vorgang aus den Augen verliert.
Einrichtung, Wiederherstellung und Alltag
Beim Einrichten oder Wiederherstellen würde ich besonders darauf achten, den Zugang zum Banking und das verwendete Smartphone als zusammengehörigen Ablauf zu behandeln. Ein sinnvoller zusätzlicher Check ist, vor einem Gerätewechsel zu klären, welches Gerät noch für Freigaben vorgesehen ist, und das bisherige nicht voreilig zurückzusetzen. Im Alltag hilft diese Vorbereitung auch dabei, eine echte Abweichung bei den Zahlungsdaten von einem bloßen Bedienungsproblem zu unterscheiden.
Was ich vor der ersten Nutzung prüfen würde
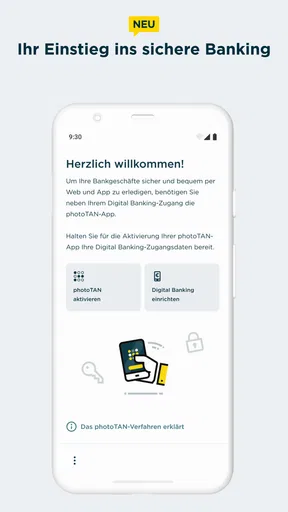
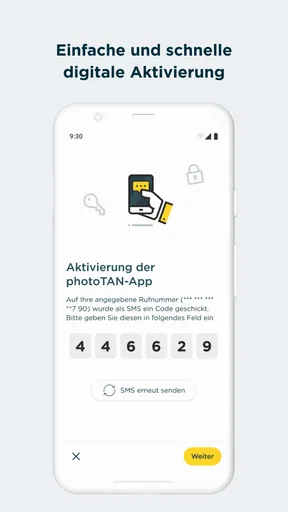
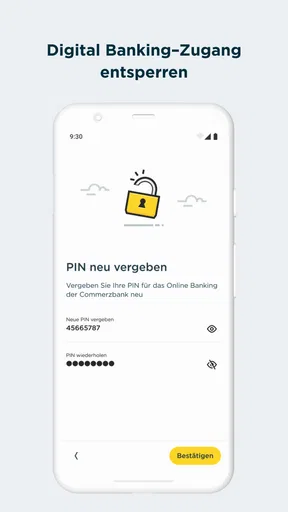
Die Einrichtung sollte nicht erst in dem Moment beginnen, in dem eine dringende Überweisung erledigt werden muss. Ich würde die App zunächst installieren, öffnen und den vorgesehenen Aktivierungsablauf in Ruhe durchgehen. Dabei sollte ich die Hinweise im Commerzbank-Banking und in der Anwendung vollständig lesen, statt einen Schritt zu überspringen. Gerade bei einem Sicherheitsverfahren kann eine scheinbar kleine Abweichung später dazu führen, dass eine Freigabe nicht dort ankommt, wo ich sie erwarte.
Das Smartphone sollte während der Einrichtung ausreichend geladen sein und eine stabile Verbindung haben. Das klingt banal, ist aber bei einer Aktivierung entscheidend: Ein unterbrochener Ablauf lässt sich schlechter beurteilen als ein sauber abgeschlossener. Ich würde außerdem vermeiden, währenddessen zwischen mehreren Konten, Browserprofilen oder Banking-Sitzungen zu wechseln. Eine klare Ausgangslage macht die spätere Fehlersuche deutlich einfacher.
Die App ist für ein breites Publikum freigegeben und mit einer Alterskennzeichnung ab null Jahren versehen. Das sagt wenig über die Schwierigkeit der Einrichtung aus, zeigt aber, dass sie nicht als Anwendung für eine spezielle Altersgruppe gedacht ist. In der Praxis ist eher die Verbindung zum Bankzugang der anspruchsvolle Teil. Wer wenig Erfahrung mit Online-Banking hat, sollte sich Zeit für die Hinweise nehmen und nicht nur auf das App-Symbol oder den Namen des Verfahrens achten.
Gerätewechsel nicht improvisieren
Ein neues Smartphone ist der Moment, in dem viele Nutzer die Grenzen einer Sicherheits-App bemerken. Ich würde die photoTAN-App auf dem alten Gerät nicht vorschnell löschen und das alte Smartphone nicht zurücksetzen, bevor der neue Ablauf vollständig eingerichtet und getestet ist. Bei einer Anwendung, die Freigaben absichert, ist das alte Gerät möglicherweise noch Teil des bisher funktionierenden Weges. Ob und wie die Übertragung erfolgt, richtet sich nach dem aktuellen Commerzbank-Prozess; deshalb sollte ich die offiziellen Schritte befolgen, statt eine eigene Abkürzung zu versuchen.
Praktisch hilft eine kleine Reihenfolge: Erst den Zugang zum Banking bereithalten, dann die neue App installieren, anschließend die Aktivierung starten und erst danach eine harmlose, passende Prüfung des Ablaufs vornehmen. Ich würde dabei keine echte Zahlung nur zum Testen auslösen. Besser ist es, den normalen Anmelde- oder Freigabeweg zu beobachten und bei jeder Anzeige genau zu prüfen, ob sie zum gerade gestarteten Vorgang gehört.
Wer das alte Gerät bereits verloren hat oder nicht mehr einschalten kann, sollte nicht erwarten, dass eine Neuinstallation automatisch alles repariert. Eine Sicherheitsbindung lässt sich nicht zuverlässig durch Löschen und erneutes Installieren ersetzen. In so einer Situation ist der von der Commerzbank vorgesehene Wiederherstellungsweg die richtige Adresse. Die App selbst kann fehlende Aktivierungsinformationen nicht aus dem Nichts erzeugen.
Der sinnvollste Ablauf bei einer fehlgeschlagenen Freigabe
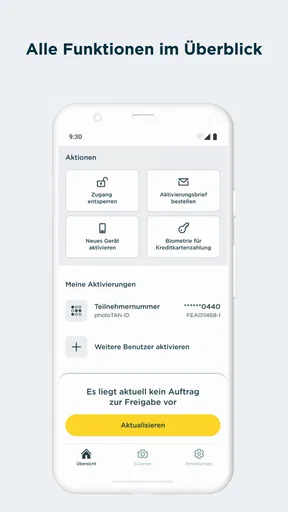
Wenn eine Bestätigung nicht funktioniert, gehe ich systematisch vor. Zuerst prüfe ich, ob die Aktion im Banking noch offen ist oder bereits abgebrochen wurde. Danach kontrolliere ich, ob die photoTAN-App auf demselben Gerät und im richtigen aktivierten Zustand geöffnet wird. Erst dann beschäftige ich mich mit Kamera, Anzeige und Verbindung.
Ich beende keine laufende Transaktion vorschnell und prüfe zuerst, welche Meldung im Banking angezeigt wird.
Ich öffne die photoTAN-App erneut und achte darauf, ob eine konkrete Freigabe oder ein Scan-Schritt erwartet wird.
Bei einem Scan richte ich Bildschirm und Kamera neu aus und verändere jeweils nur eine Bedingung.
Vor einer Bestätigung vergleiche ich die angezeigten Zahlungsdaten mit meinem ursprünglichen Auftrag.
Wenn der Ablauf weiterhin scheitert, starte ich nicht endlos neue Versuche, sondern nutze den vorgesehenen Commerzbank-Supportweg.
Diese Reihenfolge ist deshalb nützlich, weil sie zwischen drei verschiedenen Ursachen unterscheidet: einem nicht mehr gültigen Banking-Auftrag, einem Problem bei der Darstellung und einem Problem mit der Aktivierung. Eine allgemeine Neuinstallation behandelt nur einen kleinen Teil dieser Möglichkeiten und kann bei einem Sicherheitsverfahren sogar zusätzliche Arbeit verursachen.
Wann die App wahrscheinlich nicht die Ursache ist
Manchmal funktioniert die Anwendung korrekt, aber der eigentliche Bankvorgang ist nicht bereit für die Freigabe. Eine instabile Verbindung am Computer, eine abgelaufene Sitzung oder ein Browserfenster mit veralteten Informationen kann verhindern, dass eine neue Anforderung sauber erzeugt wird. In diesem Fall bringt es wenig, die Kameraeinstellungen des Smartphones zu verändern. Ich würde den Banking-Ablauf kontrolliert neu beginnen und dabei darauf achten, ob die neue Sitzung tatsächlich aktiv ist.
Auch ein Tippfehler bei den Zahlungsdaten ist kein photoTAN-Fehler. Wenn die angezeigten Angaben nicht zu meiner Absicht passen, darf ich nicht bestätigen, selbst wenn die App technisch einwandfrei arbeitet. Das Verfahren erfüllt dann gerade seine Aufgabe: Es macht mich auf den konkreten Auftrag aufmerksam, den ich freigeben soll. Eine scheinbar störende Abweichung kann ein wichtiger Warnhinweis sein.
Ähnlich verhält es sich bei einer allgemeinen Störung des Bankzugangs. Wenn weder der normale Login noch der Transaktionsablauf zuverlässig funktionieren, sollte ich die Ursache nicht ausschließlich in der photoTAN-App suchen. Die Anwendung kann eine Bankfreigabe bestätigen, aber sie ersetzt weder den Zugang zum Konto noch die Verfügbarkeit der dahinterliegenden Dienste.
Version, Kompatibilität und Erwartungen
Die aktuelle Fassung trägt die Versionsnummer 16.2.0 und setzt mindestens iOS oder Android ab Version 9 voraus. Für mich ist das ein praktischer Prüfpunkt vor der Installation: Nicht nur der freie Speicher, sondern auch das Betriebssystem des Smartphones entscheidet darüber, ob die App überhaupt sinnvoll eingesetzt werden kann. Auf einem sehr alten Gerät sollte ich zuerst kontrollieren, ob die Systemversion die Voraussetzung erfüllt.
Die App ist kostenlos erhältlich. Das bedeutet im Alltag, dass für die Anwendung selbst kein Kaufpreis anfällt; es nimmt mir aber nicht die organisatorischen Schritte rund um Aktivierung, Gerätewechsel oder den Bankzugang ab. Gerade bei kostenlosen Sicherheits-Apps erwarten manche Nutzer einen vollständig automatischen Ablauf. Bei photoTAN ist es realistischer, die Einrichtung als Teil der Commerzbank-Nutzung zu betrachten.
Mit mehr als fünf Millionen Installationen und einem Durchschnitt von 4,2 bei ungefähr 82.000 Bewertungen ist die Anwendung im mobilen Finanzbereich sichtbar etabliert. Diese Zahlen sind für mich ein Hinweis auf breite Nutzung, aber kein Ersatz für die eigene Prüfung: Eine hohe Verbreitung sagt nicht, dass jeder Gerätewechsel reibungslos verläuft oder jede Smartphone-Kamera gleich gut mit dem Verfahren zurechtkommt.
Für wen die Anwendung gut passt
Ich würde photoTAN vor allem Commerzbank-Kunden empfehlen, die ihre Bankfreigaben bewusst von der eigentlichen Banking-Sitzung trennen möchten. Besonders passend ist sie für Menschen, die regelmäßig am Computer überweisen und das Smartphone als separates Bestätigungsgerät verwenden. Auch wer bei Zahlungen Wert darauf legt, die konkreten Angaben vor der Freigabe noch einmal zu sehen, kann von diesem zusätzlichen Kontrollmoment profitieren.
Weniger passend ist sie für Personen, die eine einzige App für Kontostand, Überweisung, Freigabe und Finanzplanung erwarten. photoTAN ist keine umfassende Finanzzentrale. Ebenso kann ein anderes unterstütztes Verfahren angenehmer sein, wenn ich häufig unterwegs bin, nur ein Gerät nutze oder den Wechsel zwischen Computer und Smartphone als lästig empfinde. Die Entscheidung hängt hier weniger von der Qualität der App als vom gewünschten Banking-Ablauf ab.
Ein weiterer Trade-off betrifft Haushalte, in denen mehrere Personen mit einem Zugang arbeiten oder Geräte gemeinsam genutzt werden. Ein getrenntes Bestätigungsgerät kann organisatorisch sinnvoll sein, verlangt aber klare Absprachen und sorgfältigen Umgang mit dem aktivierten Smartphone. Wer nicht zuverlässig weiß, welches Gerät für Freigaben vorgesehen ist, erlebt die Trennung eher als zusätzliche Hürde.
Mein praktisches Urteil
Nach meinem Eindruck erfüllt Commerzbank photoTAN eine klar umrissene Aufgabe ordentlich: Sie ergänzt das Commerzbank-Banking um einen separaten Freigabeschritt und macht aus einer Überweisung nicht einfach einen unkontrollierten Klick. Ihre Stärke liegt nicht in vielen Funktionen, sondern in der Konzentration auf die TAN-Bestätigung. Die kostenlose Nutzung, die breite Verfügbarkeit und die Unterstützung älterer Betriebssysteme machen den Einstieg grundsätzlich unkompliziert.
Die wichtigste Einschränkung bleibt die Abhängigkeit vom gesamten Ablauf. Wenn Aktivierung, Gerätewechsel oder die Darstellung der photoTAN-Grafik nicht sauber zusammenspielen, fühlt sich die App schnell sperrig an. Viele Probleme lassen sich jedoch besser durch eine ruhige Prüfung von Banking-Sitzung, Anzeige und Gerätezustand lösen als durch sofortiges Löschen. Mein wichtigster Rat: Vor jeder Freigabe die angezeigten Zahlungsdaten mit dem eigenen Auftrag vergleichen.
Seit dem Start am 30. November 2012 ist die Anwendung als Teil des Commerzbank-Ökosystems klar auf einen bestimmten Zweck ausgerichtet. Die rund 11.000 vorhandenen Rezensionen zeigen zudem, dass Nutzer nicht nur installieren, sondern sich auch mit dem Ablauf auseinandersetzen. Für mich ist das kein Grund für blindes Vertrauen, aber ein Zeichen dafür, dass die App im Alltag vieler Commerzbank-Kunden eine feste Rolle spielt.
Unterm Strich empfehle ich sie, wenn ich Commerzbank-Kunde bin und ein separates photoTAN-Verfahren akzeptiere. Ich würde sie nicht als eigenständige Finanz-App auswählen und auch nicht als beste Lösung für jeden denkbaren Banking-Stil darstellen. Wer die Aktivierung einmal sauber durchführt, bei Gerätewechseln vorsichtig vorgeht und bei Störungen zuerst den gesamten Freigabeweg prüft, bekommt jedoch ein zweckmäßiges Werkzeug. Für genau diesen Einsatz ist Commerzbank photoTAN eine vernünftige, kostenlose Lösung mit etwas mehr Einrichtungsdisziplin, als der schlichte App-Name zunächst vermuten lässt.
Vorteile
- Hohe Sicherheit durch Freigabe von Überweisungen per separatem Verfahren.
- Funktioniert auch ohne SMS-Empfang oder Mobilfunkverbindung.
- Die Aktivierung lässt sich auf mehreren kompatiblen Geräten einrichten.
- Scanvorgang des farbigen Mosaiks reagiert meist schnell und zuverlässig.
- Unterstützt sichere Bankgeschäfte auch unterwegs und auf Reisen.
Nachteile
- Zusätzliches Gerät kann bei jedem Banking-Vorgang umständlich sein.
- Ein Gerätewechsel erfordert in der Regel eine erneute Einrichtung.
- Bei beschädigtem oder nicht verfügbarem Smartphone fehlt eine schnelle Freigabe.
- Die App ist ausschließlich für Commerzbank-Kunden sinnvoll nutzbar.
- Kamera- und Zugriffsberechtigungen können datenschutzbewusste Nutzer stören.
Häufig gestellte Fragen zu Commerzbank photoTAN
Was ist Commerzbank photoTAN und wofür wird die App verwendet?
Commerzbank photoTAN ist eine Sicherheitsanwendung der Commerzbank, mit der bestimmte Aufträge im Online-Banking und in der Banking-App bestätigt werden. Dazu scannt die App eine farbige Grafik, die sogenannte photoTAN-Grafik, und zeigt anschließend die relevanten Transaktionsdaten sowie eine Freigabenummer an. Erst wenn diese Angaben stimmen, kann der Auftrag bestätigt werden.
Wie richte ich Commerzbank photoTAN auf meinem Android- oder iOS-Gerät ein?
Für die Einrichtung benötigen Sie in der Regel einen gültigen Commerzbank-Zugang und einen Aktivierungsbrief oder Aktivierungscode. Nach der Installation führen Sie die Schritte in der App aus und scannen die bereitgestellte Aktivierungsgrafik. Je nach Sicherheitsverfahren kann zusätzlich eine Gerätebindung oder persönliche Bestätigung erforderlich sein. Folgen Sie dabei ausschließlich den offiziellen Anweisungen der Commerzbank.
Ist Commerzbank photoTAN sicher und welche Daten werden geprüft?
Die photoTAN-App dient dazu, Bankaufträge mit einem zusätzlichen Sicherheitsfaktor zu schützen. Vor der Freigabe sollten Sie sorgfältig kontrollieren, ob Empfänger, Betrag und weitere angezeigte Transaktionsdaten mit Ihrem Auftrag übereinstimmen. Geben Sie Freigaben niemals weiter und bestätigen Sie keine unbekannten Vorgänge. Die App ersetzt jedoch nicht die Aufmerksamkeit des Nutzers und schützt nicht vor jeder Form von Betrug.
Was kann ich tun, wenn mein Smartphone verloren geht, gewechselt wird oder photoTAN nicht funktioniert?
Bei einem verlorenen oder gestohlenen Smartphone sollten Sie das Gerät beziehungsweise das photoTAN-Verfahren möglichst umgehend über die offiziellen Commerzbank-Kanäle sperren oder deaktivieren lassen. Beim Gerätewechsel ist meist eine erneute Aktivierung notwendig. Funktioniert das Scannen nicht, helfen oft bessere Lichtverhältnisse, eine erhöhte Bildschirmhelligkeit und ein sauberer Kamerabereich. Bei anhaltenden Problemen sollte der Commerzbank-Kundenservice kontaktiert werden.
Benötige ich eine Internetverbindung, und fallen für Commerzbank photoTAN Kosten an?
Die App kann je nach Nutzung bestimmte Funktionen auch ohne dauerhaft aktive Internetverbindung ausführen, beispielsweise das Scannen einer photoTAN-Grafik. Für Einrichtung, Aktualisierungen oder einzelne Sicherheitsprüfungen kann jedoch eine Verbindung erforderlich sein. Ob Gebühren entstehen, hängt vom jeweiligen Commerzbank-Konto, Vertrag und Sicherheitsverfahren ab. Prüfen Sie deshalb vor der Nutzung das aktuelle Preis- und Leistungsverzeichnis der Bank.


